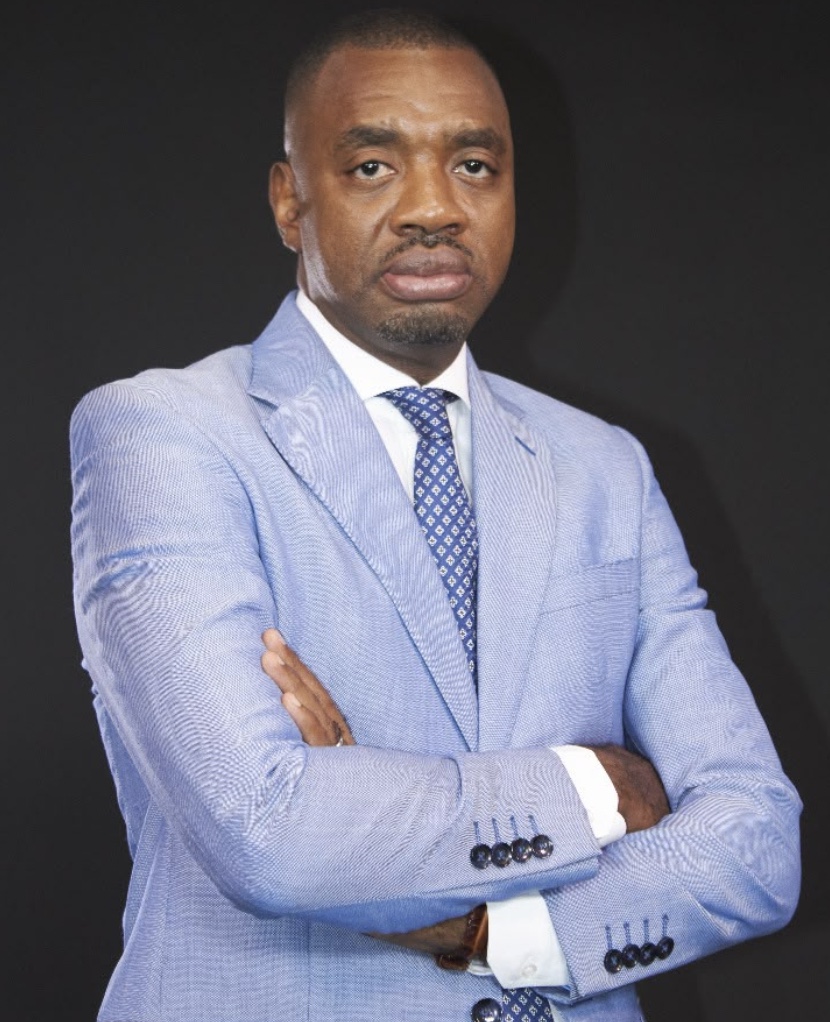
Dirigeant expérimenté et formé à HEC Paris, Boubacar Sidiki Traoré est associé gérant d’AXON Strategic Partners. Après plus de vingt ans dans le pilotage et le développement d’entreprises en Afrique, il défend une approche liant stratégie, capacités organisationnelles et résultats mesurables.
Par Bacary Dabo
Face aux exigences de solidité financière et de solvabilité dans la zone CIMA, quels arbitrages stratégiques s’imposent aux assureurs ? Les priorités sont-elles les mêmes pour les compagnies Vie et IARD ?
La priorité est de croître sans dégrader la rentabilité ni fragiliser la solvabilité. En Côte d’Ivoire, par exemple, le marché IARD a généré 386,8 milliards de FCFA de primes en 2025. Pourtant, selon un bilan présenté lors d’échanges professionnels de l’ASA-CI, les 23 compagnies de cette branche n’ont réalisé ensemble qu’environ 18 milliards de FCFA de résultat net, soit 4,7 % des primes. Et la pression se poursuit : au premier semestre 2026, selon la Direction des assurances, les prestations versées par le marché ont progressé de 13,3 %, plus de deux fois plus vite que le chiffre d’affaires (+6,1 %). En assurance Vie, l’arbitrage porte surtout sur les engagements futurs et les placements ; en IARD, sur la tarification, les sinistres et les charges. Le règlement CIMA du 3 juillet 2026 conditionne d’ailleurs toute distribution de dividendes au respect de la marge de solvabilité, des fonds propres et de la couverture des engagements réglementés.
Voyez-vous se dessiner un rapprochement plus marqué entre banques et compagnies d’assurances en Afrique de l’Ouest ? Au-delà des perspectives commerciales pour ces groupes, quels bénéfices concrets les clients peuvent-ils en attendre ?
Oui, car les banques disposent de réseaux et d’une relation régulière avec leurs clients, tandis que les assureurs apportent des solutions de protection. Pour une PME, le bénéfice concret est de pouvoir financer et couvrir ses équipements dans un parcours cohérent ; pour un ménage, de mieux sécuriser un crédit ou un projet d’épargne. Toutefois, les garanties doivent rester lisibles, les coûts transparents et le choix du client respecté. La bancassurance doit créer de la valeur pour l’assuré, pas seulement des commissions de distribution.
Ces transformations créent-elles de nouveaux besoins d’accompagnement pour les acteurs du secteur ? Sur quels types de problématiques AXON Strategic Partners intervient-il ?
Absolument. Les assureurs doivent simultanément accélérer leur développement, maîtriser les risques et améliorer leur efficacité. AXON Strategic Partners accompagne les entreprises sur la stratégie, la structuration des organisations, la gouvernance, les processus et l’exécution des transformations. Notre diagnostic, articulé autour de douze dimensions, permet de confronter les ambitions aux capacités réelles avant de hiérarchiser les actions.
Comment AXON Strategic Partners mesure-t-il concrètement les résultats de ses missions ?
Nous fixons d’abord une situation de référence, des objectifs et des indicateurs partagés avec la direction. Selon la mission, nous suivons le ratio combiné en IARD, les coûts de gestion, les délais d’indemnisation, la productivité des réseaux ou le taux de réalisation des plans d’action. Nous distinguons les actions exécutées de leurs effets mesurables. Pour AXON, une transformation réussie produit une amélioration observable et durable.